Cashback kan gi noen kroner tilbake på Black Friday-kjøp. Men hva betyr egentlig 1 prosent bonus når regningen blir liggende, eller når «rabatten» har et tak, en utløpsdato eller et unntak for akkurat den butikken du handler i? Denne guiden viser hvordan du regner på fordelen uten å overse kredittrisikoen.
Det viktigste først: Betal hele fakturaen
Et kredittkort er både et betalingsmiddel og en låneavtale. Forskjellen merkes når fakturaen forfaller. Mange kort har en rentefri periode for vanlige varekjøp dersom hele fakturaen betales til rett tid. Betaler du bare minimumsbeløpet, kan rentene gjøre en liten bonus verdiløs. Vilkårene varierer fra kort til kort, og kontantuttak eller enkelte overføringer kan ha andre regler enn vanlige kjøp.
Derfor begynner denne sammenligningen med effektiv rente, renter, gebyrer og betalingsplan – ikke med størrelsen på velkomstbonusen. Et kort du allerede har, og som du kan betale fullt ved forfall, kan være et bedre valg enn å åpne en ny kredittavtale for en kort kampanje.
Cashback på Black Friday: regn ut nettogevinsten
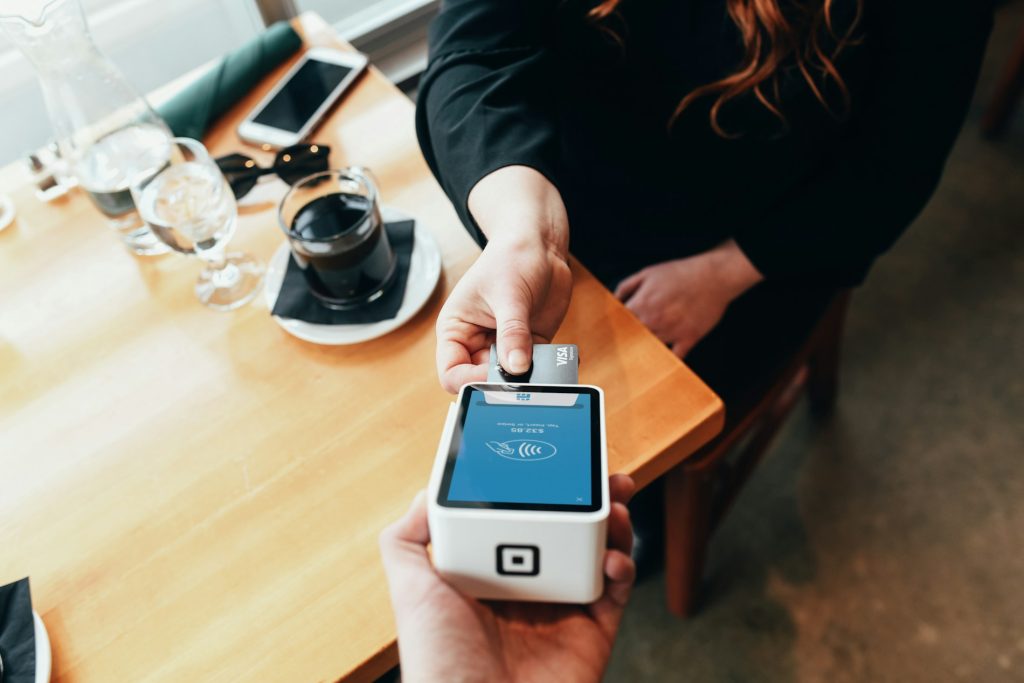
Cashback betyr at en andel av et kvalifisert kjøp tilbakeføres, normalt som penger, poeng eller trekk på kortfakturaen. Hvordan tilbakeføringen skjer, er avgjørende. Poeng som bare kan brukes hos én aktør har ikke nødvendigvis samme verdi som kroner du kan disponere fritt.
Ta et illustrerende, ikke kortspesifikt eksempel: Du kjøper en vare til 8 000 kroner. Med 1 prosent cashback gir det 80 kroner. Dersom samme vare koster 7 850 kroner hos en annen butikk som ikke gir bonus, er varen fortsatt 70 kroner billigere der. Du bør sammenligne pris etter dokumentert bonus, men også inkludere frakt, eventuelle gebyrer og konsekvensen av å ikke betale ved forfall.
| Illustrerende scenario | Betalt pris | Bonus | Netto før eventuelle gebyrer |
|---|---|---|---|
| Butikk A, 1 % cashback | 8 000 kr | 80 kr | 7 920 kr |
| Butikk B, ingen cashback | 7 850 kr | 0 kr | 7 850 kr |
| Forskjell | – | – | Butikk B: 70 kr lavere |
Hver krone i eksemplet er valgt for å illustrere regnemetoden, ikke for å beskrive et aktuelt bankkort eller et reelt Black Friday-tilbud.
Syv vilkår som kan endre bonusen
1. Maksimal opptjening: Enkelte ordninger har månedlig eller årlig tak. En høy prosentsats hjelper lite om taket allerede er nådd før Black Friday.
2. Kvalifiserte kjøp: Noen betalingskategorier kan være unntatt. Sjekk om nettbutikken, betalingsformidleren eller delbetalingsløsningen regnes som bonusgivende i akkurat den ordningen du vurderer.
3. Aktivering: En kampanje kan kreve registrering før kjøpet. Ta vare på skjermbildet av gyldige kampanjevilkår og registreringstidspunktet.
4. Retur og kansellering: Bonus for returnerte varer kan bli trukket tilbake. Kjøp derfor ikke mer enn du ellers ville ha kjøpt bare for å passere en bonusgrense.
5. Utbetalingsform: Ren cashback, gavekort, poeng og kampanjekreditt er forskjellige fordeler. Undersøk minstegrense, utløpsdato og muligheten til å bruke hele verdien.
6. Betalingsmåte: Noen ordninger skiller mellom kortbetaling direkte i nettbutikken, mobil lommebok og betaling via mellomledd. Følg de faktiske vilkårene, ikke bare en annonses overskrift.
7. Kostnader: Årsavgift, valutapåslag, kontantuttak og andre gebyrer kan gjøre fordelen mindre. Et kort uten årsavgift er heller ikke automatisk billig ved rentebærende gjeld.
Effektiv rente: hvorfor du ikke kan sammenligne bare prosenten
Nominell rente beskriver renten før effekten av gebyrer og renteberegning. Effektiv rente inkluderer relevante kostnader og gir et mer helhetlig mål på kredittprisen. Når du sammenligner to utstederes representative eksempler, må du likevel kontrollere at forutsetningene er sammenlignbare: lånebeløp, nedbetalingstid, gebyrer og bruksmønster.
Et enkelt regnestykke illustrerer hvorfor cashback ikke bør bli styrende. Har du 8 000 kroner utestående i 30 dager, og vi for kun å illustrere matematikk legger til grunn 24 prosent nominell årlig rente, blir en grov enkelrenteberegning 8 000 × 0,24 × 30 / 365, altså omtrent 158 kroner. Da er bonusen på 80 kroner allerede spist opp. Dette er ikke en beregning av et bestemt kort: kortavtaler kan bruke andre rentestartdatoer, gebyrer og beregningsmetoder. Bruk alltid utstederens faktiske kredittvilkår og representative eksempel.
Finanstilsynet understreker at mange kredittkort kan være rente- og kostnadsfrie for varekjøp når hele fakturaen betales ved forfall, men at du må betale alt du skylder for å unngå renter. Det er ikke tilstrekkelig bare å betale minste terminbeløp.
Hvorfor kampanjer ikke bør få deg til å øke kredittgrensen
En planlagt handleliste på 5 000 kroner bør ikke bli på 10 000 kroner fordi et kort tilbyr poeng på de neste 5 000. Ekstraforbruket er ekte; bonusen er en liten prosentdel. I tillegg kan en høy kredittramme spille inn når banker vurderer samlet gjeldsbelastning ved andre lånesøknader. Du trenger ikke nytt kredittkort for å undersøke om Black Friday-prisen er konkurransedyktig.
Lag derfor en kjøpsliste med makspris før kampanjedagen, og prioriter prishistorikk for nøyaktig modell. Når du vurderer tilbud, kan du bruke Tilbudspuls sin Black Friday-oversikt som startpunkt, men kontroller pris, modellnummer og lagerstatus i selve produktvisningen. En stor annonsert rabatt er ikke det samme som den laveste markedsprisen.
Kortreklamasjon er noe annet enn cashback
En reell fordel ved betaling med kredittkort er at forbrukere i visse tilfeller kan gjøre pengekrav gjeldende mot kredittyteren når kjøpet går galt. Forbrukerrådet beskriver dette som aktuelt blant annet ved manglende levering, konkurs eller når selger ikke oppfyller sine plikter. Det krever normalt at du først forsøker å løse saken med selger, og du bør handle raskt og dokumentere kontakten. Tilsvarende ordninger kan også finnes for enkelte debetkort, men prosedyre og frister kan være annerledes.
Dette er ikke en garanti for refusjon ved enhver misnøye, og det er ikke en kjøpsforsikring. Forbrukerrådets veiledning om kortreklamasjon forklarer vilkårene nærmere. Vi går mer detaljert inn i forskjellen mellom kortreklamasjon og kjøpsforsikring i en egen artikkel i denne serien.
Slik kontrollerer du et faktisk kredittkorttilbud
Start hos kortutstederen, ikke hos et affiliate-nettverk eller en sammenligningsside som bare viser bonusprosent. Finn den oppdaterte prislisten, standardiserte kredittopplysninger, avtalevilkårene og eventuell særskilt kampanjeinformasjon. Noter hva som er gyldig akkurat den dagen du søker eller betaler.
| Kontrollpunkt | Spørsmål du må kunne besvare |
|---|---|
| Effektiv rente | Hvilket representativt eksempel brukes, og passer det med beløpet og tiden du ser for deg? |
| Rentefri periode | Gjelder den ditt varekjøp og krever den full betaling ved forfall? |
| Cashback | Hvilke kjøp teller, finnes det tak, og når utbetales fordelen? |
| Gebyrer | Er det årsavgift, valutapåslag eller særvilkår ved kontantuttak? |
| Retur og reklamasjon | Hva skjer med bonusen ved retur, og hvordan kontaktes banken ved en tvist? |
| Avtaleendringer | Er kampanjen tidsbegrenset, og hvilke vilkår gjelder etter perioden? |
Er 2 prosent cashback bedre enn 1 prosent?
Ikke nødvendigvis. Hvis du handler for 5 000 kroner, er bruttoforskjellen mellom 1 og 2 prosent bare 50 kroner. En årsavgift på 200 kroner, eller én rentekostnad etter forfall, kan gjøre høyere bonus til et dårligere valg. Sammenlign derfor nettogevinst per år basert på ditt normale forbruk, ikke bare størst mulig reklameprosent.
Ved et høyt månedlig forbruk blir det særlig viktig å undersøke opptjeningstak. Et kort som bare gir bonus på de første 3 000 kronene i måneden, skal ikke behandles som om det gir samme sats på hele handlekurven.
Fire spørsmål før du betaler på Black Friday
Kan jeg få bonus uten å betale rente?
Det kan være mulig for ordinære varekjøp med en rentefri periode, forutsatt at du oppfyller kortets konkrete vilkår og betaler hele fakturaen innen forfall. Andre transaksjoner kan ha andre betingelser.
Er et nytt kredittkort nødvendig for å få lavest pris?
Nei. Begynn med å sammenligne identisk vare og sluttpris mellom butikker. En liten cashback-fordel kan ikke forsvare et kjøp som ellers er dyrere eller unødvendig.
Kan jeg stole på annonser som lover «gratis» kjøp?
Undersøk hele kredittavtalen. Markedsføring av kreditt er underlagt særskilte opplysningskrav, og fordeler som bonus eller rabatt skal ikke overskygge kredittkostnadene. Ikke anta at en annonse viser alle begrensningene i bonusordningen.
Hva gjør jeg hvis varen ikke kommer?
Kontakt selger skriftlig, ta vare på dokumentasjon og følg veiledningen om kortreklamasjon. Kontakt kortutsteder så raskt som mulig når selger ikke løser problemet.
Konklusjon: La produktprisen bestemme, ikke bonusen
Cashback er relevant når du allerede skal gjøre et nødvendig kjøp, den reelle nettofordelen er dokumentert, og du kan betale hele fakturaen. Hvis én av disse forutsetningene mangler, er den annonserte prosenten et svakt grunnlag for å velge kort. På Black Friday er det fortsatt produktets pris, dine behov og de samlede kostnadene som avgjør om kjøpet er fornuftig.
Kilder og metode
Oppdatert 16. november 2026. Artikkelen er en generell forbrukerveiledning, ikke en rangering av konkrete kredittkort, et kredittilbud eller personlig økonomisk rådgivning. Illustrerende renter og cashback-prosenter er regneeksempler, ikke utstedervilkår. Vi har ikke gjennomført et kortspesifikt V3-/Finansportalen-uttrekk til denne artikkelen. Påstander om rentefri betaling, kredittopplysninger og kortreklamasjon er kontrollert mot følgende kilder:
- Finanstilsynet – kredittkort og forbrukerinformasjon.
- Finansavtaleforskriften, særlig §§ 3-3 og 3-4.
- Forbrukerrådet – kortreklamasjon.
Tilbudspuls kan motta provisjon fra enkelte kommersielle lenker på nettstedet. Denne artikkelen inneholder ingen kredittkortsøknadslenker, annonser for spesifikke kredittkort eller uverifiserte cashback-kampanjer.